
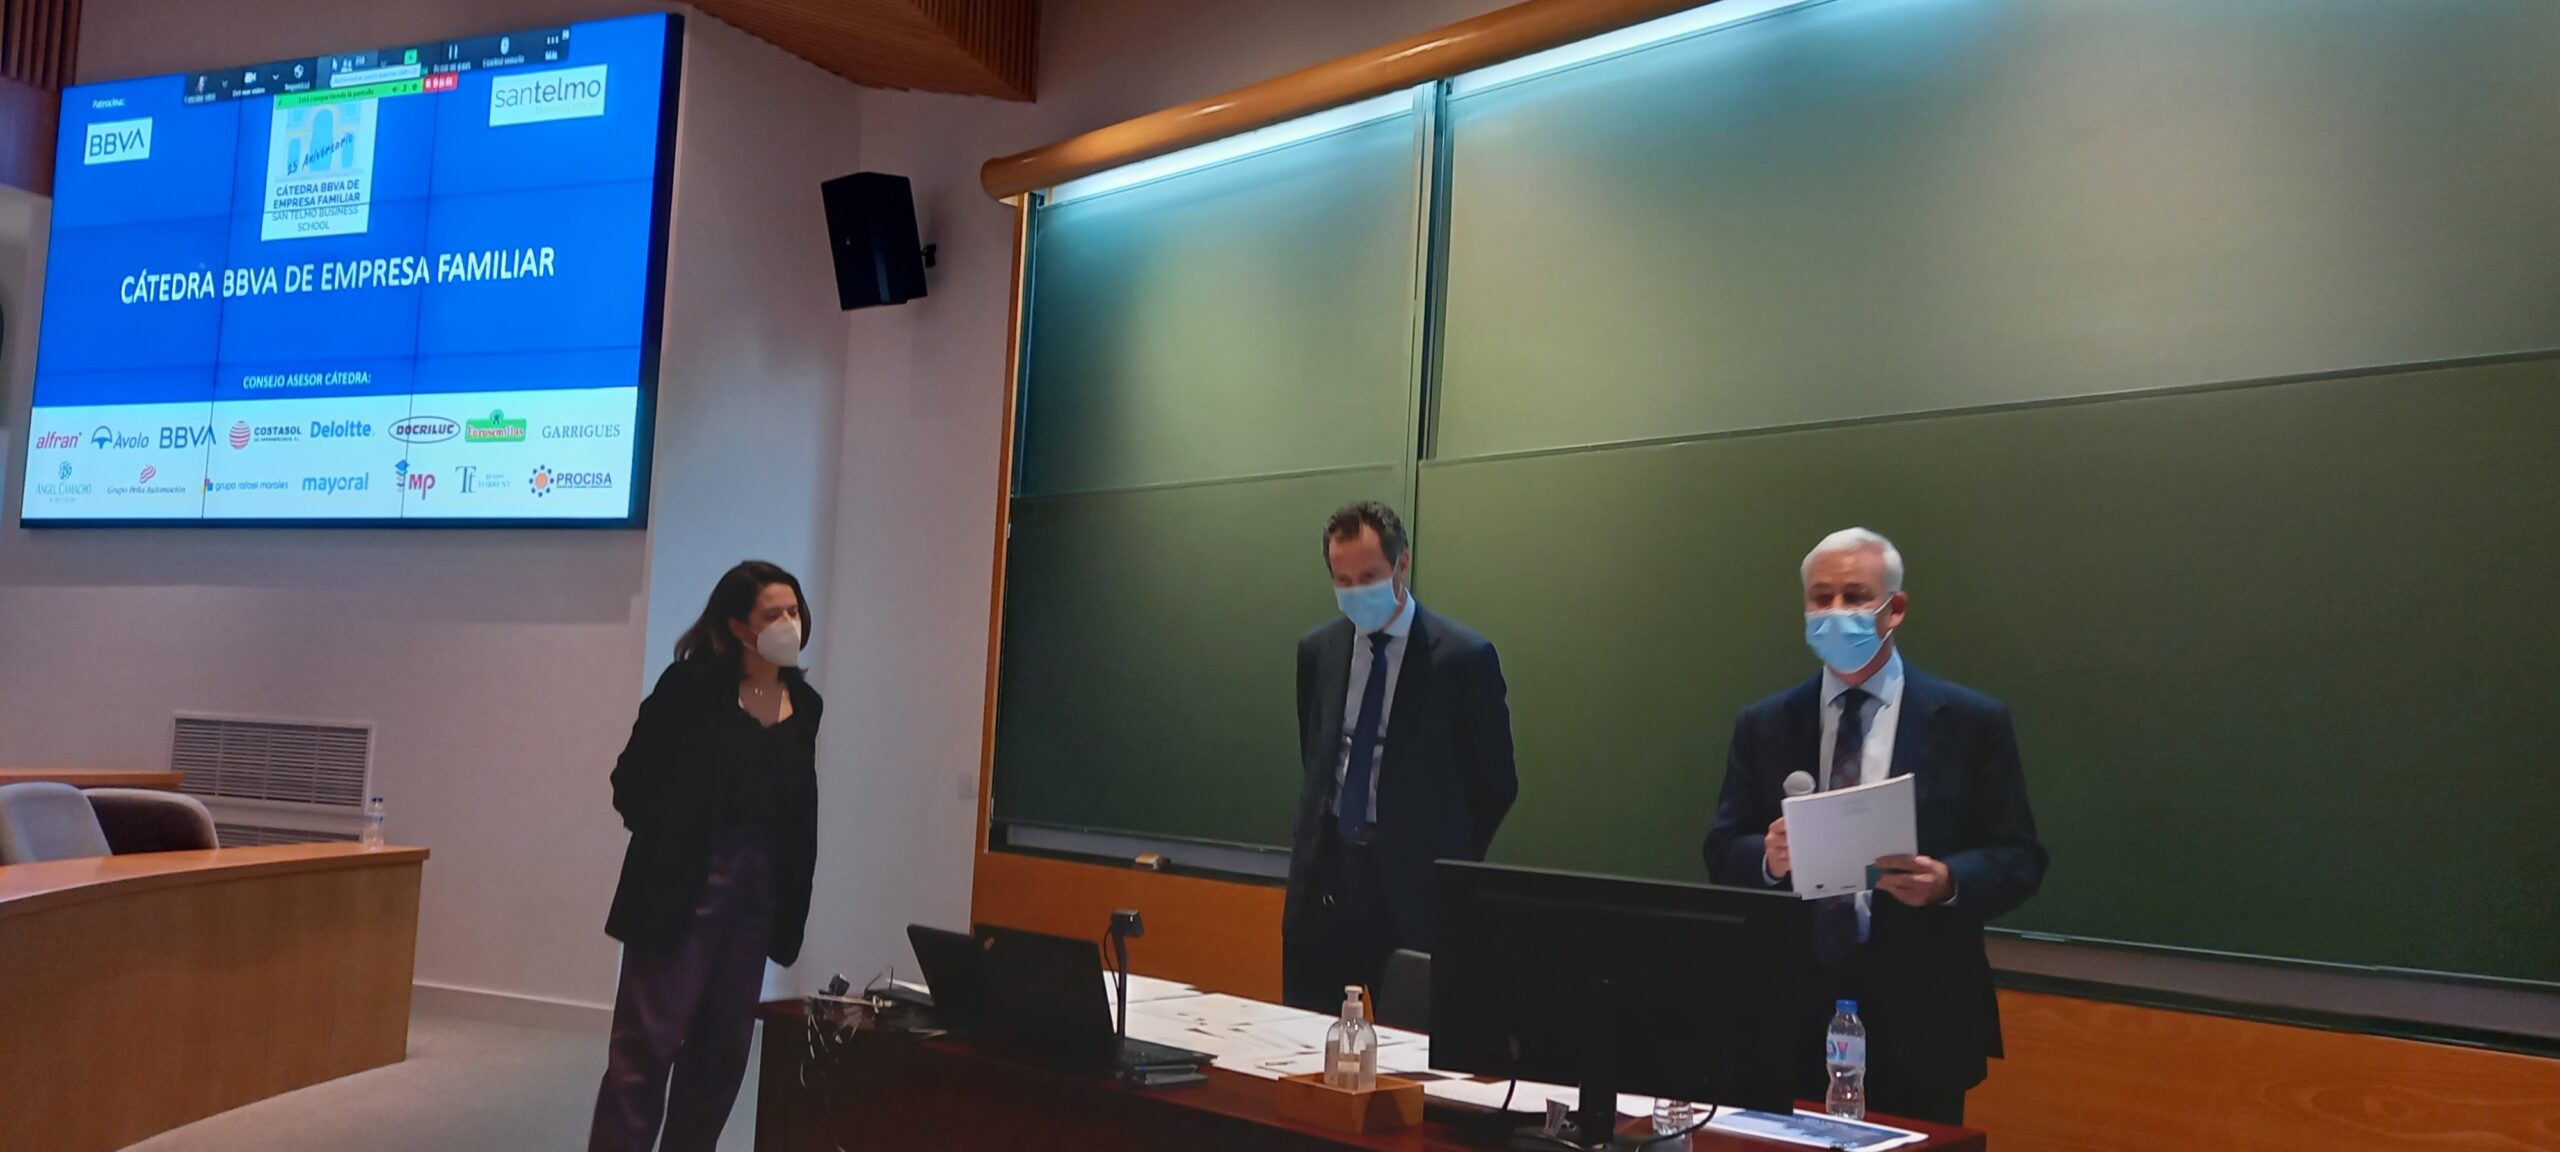
Recientemente, tuvo lugar una conferencia coloquio de la Cátedra BBVA de Empresa Familiar en remoto. Bajo el título «El impuesto sobre Sucesiones y Donaciones: Escenario actual y perspectivas de futuro», el profesor José María Pérez Gardey y Ana Ellauri Sánchez, abordaron este tema desde una perspectiva práctica.
La conferencia comenzó con un breve resumen de la situación actual de la Comunidad de Andalucía, es decir, desde el Decreto-Ley 1/2019, de 9 de abril, por el que se modifica el texto refundido de las disposiciones dictadas por la Comunidad Autónoma de Andalucía en materia de impuestos cedidos.
Casos en los que hay que presentar este impuesto
- Si recibes bienes y derechos por herencia, legado u otro título sucesorio (adquisiciones «mortis causa«)
- Si adquieres bienes por donación en vida (adquisiciones «intervivos»)
- Si eres el beneficiario de un seguro de vida.
¿A quién se aplica y a quién no?
- Los familiares que pueden beneficiarse de las donaciones y herencias son todos los ascendientes y descendientes por línea directa, (Grupos I y II) esto es, padres, abuelos, hijos, nietos, ya sean naturales o adoptados, y también el cónyuge o pareja de hecho, lo que facilita la transmisión dentro del matrimonio aun cuando no existan hijos o cualquier otro heredero. Se excluyen, por tanto, primos, hermanos, sobrinos y tíos (grupos III y IV)
- En sucesiones si el causante residía habitualmente en Andalucía; en donaciones de inmuebles si el inmueble se encuentra situado en Andalucía (¡Ojo! art. 314 LMV); y en donaciones de otros bienes, si el donatario reside habitualmente en Andalucía.
- Respecto al IRPF de las donaciones, las ganancias patrimoniales se calculan restando el valor de adquisición al valor de transmisión tributando al 19%-26% y con la posibilidad de compensar dicha ganancia con otras pérdidas patrimoniales (fondos de inversión, etc.) La pérdida patrimonial no es deducible.
- En cuanto al impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana (plusvalía municipal), la tributación va en función del valor catastral del suelo y del número de años de tenencia del inmueble.
Cambios tributarios con el Decreto-Ley 1/2019
- Estamos ante una bonificación del 99% aplicable sobre la “cuota” del impuesto, que no sobre la base. Esta diferencia es muy importante, pues es la que consigue que realmente el impuesto esté prácticamente anulado, pues una vez calculado el impuesto que correspondería pagar, es entonces cuando se reduce la cuota en el 99%, pagando tan solo el 1% de la cuota anterior.
- La nueva redacción de la normativa es sin límites de cantidad de ningún tipo, se anula el límite máximo exento, que hasta ahora era de un millón de euros, por lo que la herencia o donación, al completo, se benefician de la bonificación aprobada.
- En las donaciones “inter vivos”, se hace imprescindible cumplir un requisito formal, las donaciones o cualquier otro negocio jurídico a título gratuito se debe formalizar en documento público, esto es, normalmente ante notario. Y otro detalle importante para estas mismas donaciones, es que cuando se realice una donación de dinero metálico, la bonificación sólo será aplicable cuando el origen de los fondos esté debidamente justificado por parte del donante, siempre que, además, se haya manifestado en el propio documento público en que se formalice la transmisión del origen de dichos fondos.
Frente a este escenario, José María Pérez Gardey comentó que el régimen actual permite realizar ciertas operaciones con una fiscalidad más reducida, lo cual no sabemos cuánto va a durar. Por tanto, invitaba a reflexionar cada caso particular, ver qué interesa en función de las circunstancias personales y familiares y hacer un traje a medida.
La sesión fue eminentemente práctica, con ejemplos concretos y una amplia gama de opciones posibles para enfrentar el futuro.
